保险科技创新向人寿&健康险集中 健康服务领域的7大实例
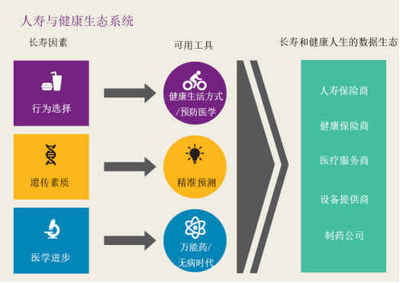
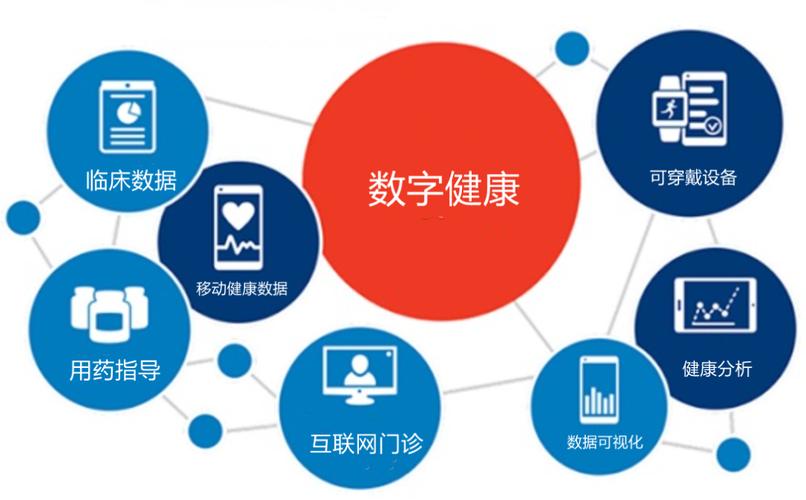
保险科技(InsurTech)的创新重心正从财产险、车险等领域向人寿与健康险迁移。这一趋势的背后,是人口老龄化、健康意识提升、可穿戴设备普及以及监管对‘保险+健康服务’融合的鼓励。健康服务不再只是保单的附加赠品,而是成为产品差异化、风险减量和客户黏性的核心引擎。本文梳理了保险科技创新向人寿&健康险集中的动因,并给出健康服务领域的7大实例。
一、为何创新向人寿&健康险集中?
- 市场空间巨大:健康险保费增速持续领先,寿险虽受利率环境影响但养老、健康保障需求刚性。
- 数据与技术成熟:可穿戴设备、AI健康评估、物联网医疗设备让健康险有了动态定价和干预的可能。
- 政策引导:监管鼓励保险公司将健康管理服务与保险产品结合,提升服务质量。
- 风险减量逻辑:健康服务能降低赔付率,形成‘服务—数据—定价—风控’闭环。
二、健康服务领域的7大创新实例
实例1:可穿戴设备+动态健康险定价
某健康险公司与智能手环厂商合作,为投保人提供运动、睡眠、心率监测。达标用户可享受保费优惠或保额提升,同时数据用于核保与健康干预。该模式将传统‘事后赔付’转变为‘事前预防’,提升了客户参与度并降低了住院率。
实例2:AI健康管理平台嵌入保单
一款人寿险产品将AI健康助手作为标配服务,用户上传体检报告后,AI生成个性化健康建议、用药提醒和就医导航。平台还会根据健康风险变化推送轻问诊和慢病管理方案。保险公司借此积累健康数据,优化产品设计。
实例3:‘保险+体检+绿通’一站式服务
某寿险公司推出健康服务包,包含年度体检、三甲医院绿色通道、在线问诊和重疾专家预约。体检数据脱敏后用于风险评估,客户则获得可感知的服务价值。该模式提高了保单续保率,并带动了高端医疗险销售。
实例4:慢病管理保险产品
针对糖尿病、高血压人群,保险公司联合医疗机构推出慢病管理计划:包含智能血糖仪/血压计、用药依从性奖励、营养师咨询和定期随访。若用户指标控制良好,可获得保费返还或保障升级。这种‘带病投保+健康干预’模式扩大了可保人群。
实例5:心理健康服务纳入健康险
结合后疫情时代的心理需求,部分健康险产品增加心理咨询热线、在线心理评估、正念课程等服务,并与精神科医生转诊打通。通过AI情绪识别和量表筛查,保险公司可早发现高风险用户并主动干预。
实例6:养老社区与寿险保单挂钩
大型寿险公司通过‘保单+养老社区’模式,将保险给付与养老照护服务对接。客户购买指定年金险可锁定养老社区入住资格,社区内设健康管理中心、远程医疗和康复护理。该模式拉长了保险服务链条,增强了客户终身价值。
实例7:区块链理赔与医疗数据共享
某保险科技平台利用区块链技术连接医院、保险公司和客户,实现医疗数据授权共享和快速理赔。客户授权后,理赔材料自动上链核验,小额健康险理赔可实现秒级到账。这提升了理赔体验,并减少了欺诈风险。
三、挑战与展望
尽管趋势向好,但健康服务创新仍面临数据隐私、服务标准化、医疗资源整合等挑战。保险科技将在健康险领域进一步深化‘预防—干预—保障—服务’一体化,推动保险从财务补偿者向健康管理者转型。对保险公司而言,构建开放的健康生态圈、投资数字健康能力,将是赢得人寿&健康险市场的关键。
如若转载,请注明出处:http://www.phmojia.com/product/21.html
更新时间:2026-11-15 06:37:17